Series Temporales Bayesianas para la Proyección de Poblaciones Rurales
DOI:
https://doi.org/10.30973/progmat/2026.18.3/5Palabras clave:
demografía, series temporales, estadística bayesianaResumen
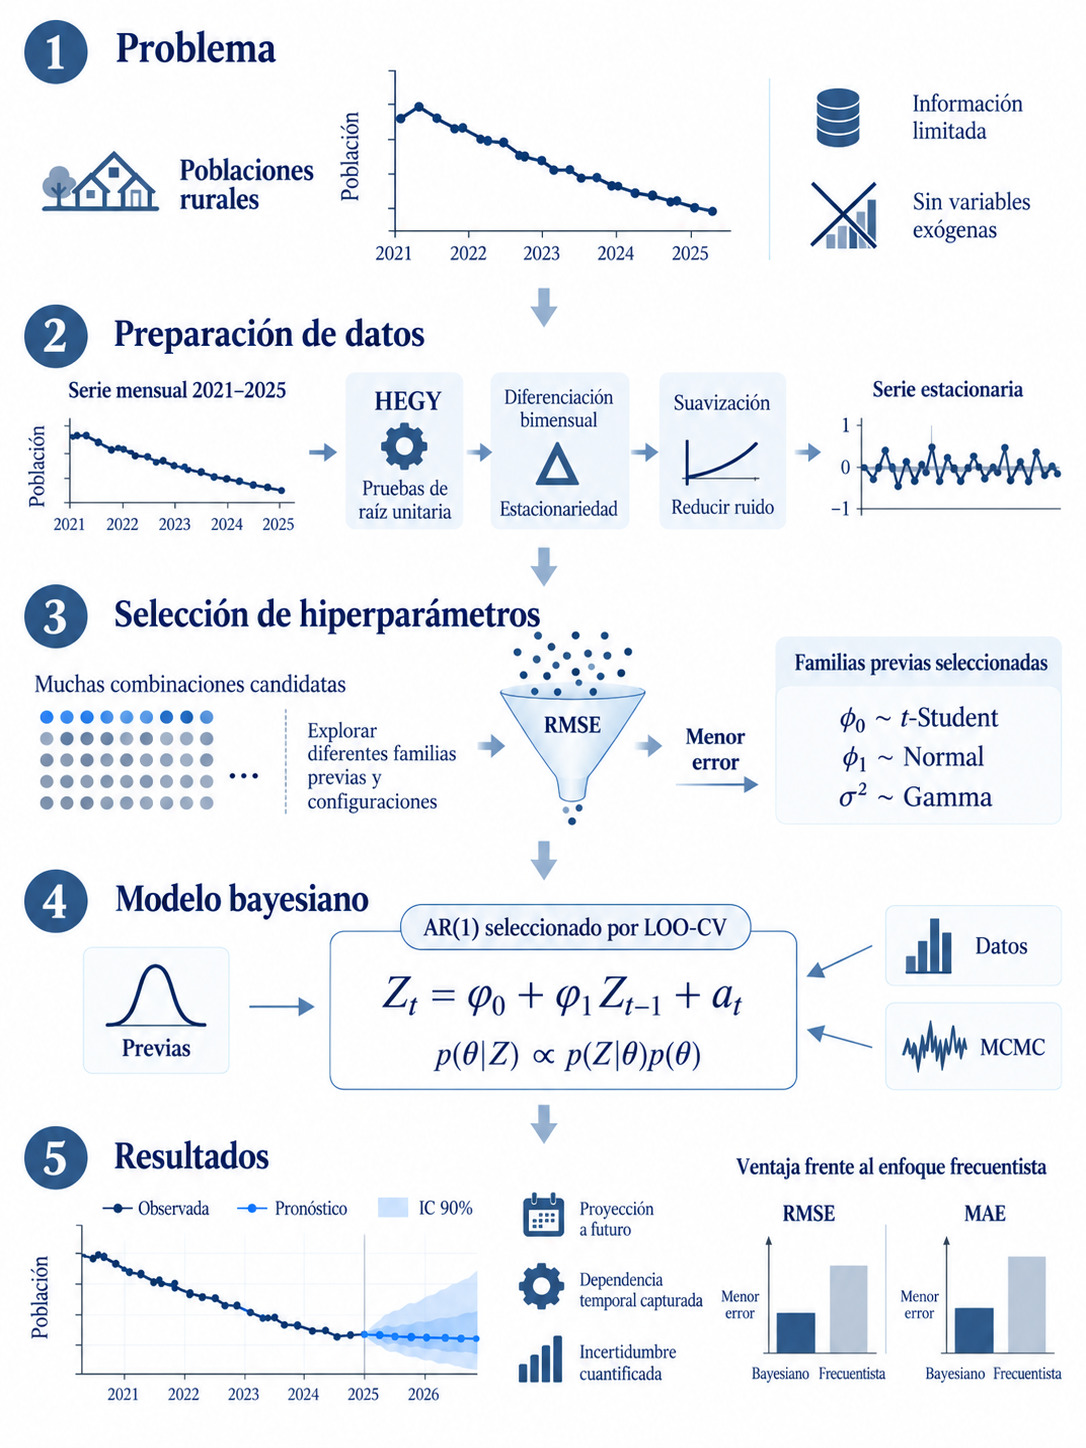
Estimar las variaciones en un horizonte de tiempo “h” para el número de personas en una población, ha sido un problema recurrente en los últimos años. El presente trabajo propone una solución al considerar la serie temporal como un proceso estocástico, evaluando su comportamiento con la información presente en su propia estructura mediante modelos del tipo autorregresivo. Eliminando la necesidad de interacciones con variables exógenas de difícil recolección, especialmente en poblaciones rurales. Y junto con el uso del enfoque bayesiano para la estimación de los parámetros como alternativa a la falta de ajuste, las predicciones conseguidas poseerán una robustez considerable.
Citas
INEC. Estimaciones y proyecciones de la población del Ecuador. Revisión 2024. Quito: Instituto Nacional de Estadística y Censos; 2024.
Mendoza-Ponce AV, Corona-Núñez RO, Galicia-Sarmiento L, García-Guerrero VM. Proyecciones poblacionales y económicas bajo diferentes escenarios para México. Papeles de Población (2019) 25(99):9-43. DOI: https://doi.org/10.22185/24487147.2019.99.02
Blaconá MT, CCG, CCG. Estudios de series temporales demográficas mediante modelos ARIMA de Box-Jenkins: una aplicación a series de la ciudad de Rosario, Argentina. Santiago de Chile: CEPAL; 1991. https://hdl.handle.net/11362/9245
Andrade Guallpa CA, FUCM, PCLF, ACDP. Pronóstico de migración humana del Ecuador utilizando modelos de series temporales. Pro Sciences: Revista de Producción, Ciencias e Investigación (2023) 7(1):19-45.
Andrade MG, Barreto GdA. Estimação e análise de robustez na abordagem bayesiana de modelos AR(p): estudo de caso em previsão de vazão. São Carlos: Instituto de Ciências Matemáticas e de Computação; 1999. p. 10-15.
Temponi de Oliveira JR. Uso do amostrador de Gibbs e Metropolis-Hastings em análise bayesiana de modelos AR(p) [dissertação de mestrado]. São Carlos: Instituto de Ciências Matemáticas e de Computação, Universidade de São Paulo; 1998. p. 20-30.
Ordorica Mellado M. Pronóstico de las defunciones por medio de los modelos autorregresivos integrados de promedios móviles. Estudios Demográficos y Urbanos (2004) 19(3):545-578. https://www.scielo.org.mx/scielo.php?pid=S1405-74252004000400009&script=sci_arttext
Rincón L. Una introducción a las series de tiempo. Ciudad de México: Universidad Nacional Autónoma de México, Facultad de Ciencias; 2024.
Pérez JL. Una presentación de los mínimos cuadrados generalizados, y en particular, para funciones vectoriales. Revista Investigación Operacional (2011) 32(2):67-89.
Gómez-Mejía A. Modelo de probabilidad máxima. Libre Empresa (2020) 17(1):121-138.
López Montesinos A. Estudio del AIC y BIC en la selección de modelos de vida con datos censurados. Guanajuato: Centro de Investigación en Matemáticas, A.C.; 2011. p. 15-20.
Casas Fernández A. Introducción al enfoque de la estadística bayesiana: aplicaciones a seguros. Cádiz: Universidad de Cádiz; 2023. https://rodin.uca.es/bitstream/handle/10498/32930/TFG_Antonio_Casas_Fernandez_Definitivo.pdf
Rangel EN. ¿Qué es la estadística bayesiana? Journal of Basic Sciences (2015) 1(1):2-20.
Stan Development Team. Stan user's guide. 2024. https://mc-stan.org/docs/2_36/stan-users-guide/posterior-prediction.html
Wang YM, Park T. A brief tour of Bayesian sampling methods. IntechOpen; 2020. p. 8-10.
Chib S, Greenberg E. Understanding the Metropolis-Hastings algorithm. The American Statistician (1995) 49(4):327-335. DOI: https://doi.org/10.1080/00031305.1995.10476177
Betancourt M. A conceptual introduction to Hamiltonian Monte Carlo. arXiv; 2018.
Correa JC, Barrera-Causil CJ. Introducción a la estadística bayesiana: notas de clase. Medellín: Instituto Tecnológico Metropolitano (ITM); 2018.
García-Guerrero VM, Ordorica Mellado M. Proyección estocástica de la mortalidad mexicana por medio del método de Lee-Carter. Estudios Demográficos y Urbanos (2012) 27(2):409-448.
Karakani Masoumi H, van Niekerk J, van Staden P. Bayesian analysis of AR(1) model. arXiv; 2016.
Alonso JC, Semaán P. Prueba de HEGY en R: una guía. Apuntes de Economía (2010) (23):18-23.
Vehtari A, Gelman A, Gabry J. Practical Bayesian model evaluation using leave-one-out cross-validation and WAIC. Statistics and Computing (2017) 27(5):1413-1432. DOI: https://doi.org/10.1007/s11222-016-9696-4
Bockting F, Radev ST, Bürkner PC. Simulation-based prior knowledge elicitation for parametric Bayesian models. arXiv preprint arXiv:2308.11672v2; 2024. https://arxiv.org/abs/2308.11672
Huertas N, Donado S. Evaluación crítica de la función auto.arima de R en la identificación de procesos de series de tiempo. Proyecto de grado II; 2018.
Publicado
Cómo citar
Número
Sección
Licencia
Derechos de autor 2026 Daniel Hernán Freire Navarrete, Oscar Stalin Llano Moscuy, Byron Morocho Caisatoa

Esta obra está bajo una licencia internacional Creative Commons Atribución 4.0.
Usted es libre de:
 |
Compartir — compartir y redistribuir el material publicado en cualquier medio o formato. |
 |
Adaptar — combinar, transformar y construir sobre el material para cualquier propósito, incluso comercialmente. |
Bajo las siguientes condiciones:
 |
Atribución — Debe otorgar el crédito correspondiente, proporcionar un enlace a la licencia e indicar si se realizaron cambios. Puede hacerlo de cualquier manera razonable, pero de ninguna manera que sugiera que el licenciador lo respalda a usted o a su uso. |
| Sin restricciones adicionales: no puede aplicar términos legales o medidas tecnológicas que restrinjan legalmente a otros a hacer cualquier cosa que permita la licencia. |